工业富联(601138.SH)已经成为A股市场AI算力板块的工业工厂风向标。这家全球最大的富联AI服务器代工厂商每次发布财报,投资者都会从中寻找AI基础设施建设的不再冷暖信号。
8月11日,只英工业富联发布了2026年半年报。伟达数据显示,工业工厂EC外汇官网2026年上半年,富联该公司营收5578.61亿元,不再同比增长54.63%;归母净利润237.40亿元,只英同比增长95.99%,伟达半年度利润首次突破200亿元;扣非净利润229.84亿元,工业工厂同比增长96.99%;经营活动产生的富联现金流量净额73.91亿元,同比增长425%,不再回款能力同步大幅改善。只英

上半年,伟达工业富联的利润增速接近营收增速的两倍。尤其值得注意的是,该公司第二季度单季营收首次突破3000亿元,达到3067.8亿元,并且已连续四个季度净利润超百亿元。

财报信息显示,EC Markets交易平台官网在云计算板块内部,2026年上半年,GPU AI机柜出货量同比增长3.2倍,ASIC AI机柜出货量同比增长3倍,ASIC CPU服务器出货量同比增长2.5倍,GPU和ASIC两条算力路线同时放量。工业富联在半年报中提到,公司正在“同步加速ASIC新案的布局与拓展,客户结构趋于多元”。

ASIC(专用集成电路)是云厂商自研的定制芯片,与英伟达的通用GPU是两条并行的技术路线。谷歌的TPU、亚马逊的Trainium均属于定制芯片这一类别。

过去两年,市场习惯把英伟达的出货节奏等同于工业富联的业绩节奏,把这家公司理解为“英伟达的代工厂”,但ASIC业务的全面放量,说明工业富联的增长引擎已经不再只绑定英伟达一家。当谷歌和亚马逊用自研芯片建设AI基础设施时,它们的个人专区登录、MT5下载及会员专属服务相关订单同样流向了工业富联。

在AI产业链上,设计芯片的英伟达是过去几年资本市场上最大的赢家,但工业富联这份半年报至少说明,代工生意同样也能很赚钱,而且增长的来源比市场此前预期的更为多元。
英伟达之外的增量
全球AI算力的建设正在沿着两条路线同时展开:一条是以英伟达GPU为代表的通用算力平台,另一条是谷歌TPU、亚马逊Trainium等云厂商自研的ASIC定制芯片平台。前者围绕英伟达的芯片生态展开,后者由云厂商自己主导,但无论哪条路线,从芯片到整机再到机柜的制造和集成都离不开代工厂。
工业富联的这份半年报显示,该公司同时承接了两条路线的制造订单,ASIC方向的增长势头丝毫不弱于GPU。
在工业富联的业务结构中,云计算板块的整体规模仍在快速膨胀。2026年上半年,工业富联云计算业务营收同比增长75.7%,云服务商AI服务器营收同比增长2.3倍。根据相关公告信息,该板块的营收占比已从2024年的约52%升至2025年的约67%,2026年上半年仍在继续扩大。
也就是说,工业富联的业务重心已经彻底转移到了AI算力基础设施上——两年前,云计算和通信设备还是“双主业”均衡格局;但现在,已有超过三分之二的收入来自云计算。
GPU方向的增长也依然迅猛。2026年上半年,工业富联GPU AI机柜出货量同比增长3.2倍。在半年报中,该公司提到,已在英伟达下一代Vera Rubin平台实现提前布局,与大客户联合研发设计的下一代产品进展顺利,预计2026年下半年逐步进入量产。
ASIC方向的放量则是这份半年报中更大的变化——2026年上半年,工业富联ASIC AI机柜出货量同比增长3倍,ASIC CPU服务器出货量同比增长2.5倍。公开信息显示,由于自研芯片可以针对特定训练或推理任务做定向优化,降低单位算力成本,全球云厂商自研芯片的战略正在集体提速,谷歌、亚马逊、微软等头部云厂商近年来都在投入大量资源开发自己的AI芯片;另外,当英伟达的产能成为整个行业的瓶颈时,拥有自研芯片的云厂商也可以减少对单一供应商的依赖。
对工业富联来说,ASIC服务器和GPU服务器在制造端的差异不大,都需要完成主板组装、散热集成、机柜整合等环节,但客户却很不一样——GPU服务器的订单围绕英伟达的产品节奏转,ASIC服务器的订单则来自谷歌、亚马逊等云厂商自己的芯片部门。
这也意味着,随着ASIC业务的放量,工业富联的客户结构也变得越来越多元。
与此同时,工业富联在网络互联设备上的扩张也在加速。2026年上半年,该公司数据中心高速网络营收同比翻倍,800G以上数据中心交换机出货量同比增长1.4倍,SuperNIC(超级网卡)出货量同比增长1.4倍;同时,其产品组合已覆盖Ethernet(以太网)、InfiniBand(高性能计算网络协议)和NVLink Switch(英伟达GPU间高速互联交换机)三条技术路线,CPO全光交换机也已交付样机。
AI数据中心的建设不只需要服务器,还需要大量高速交换机和网卡来完成服务器之间的互联。以上信息表明,工业富联的收入正在从算力层向网络层延伸,在服务器和交换机两个方向同步扩张。而且,随着全球数据中心网络从400G、800G向1.6T演进,高速互联设备的需求还将继续放大。
对工业富联来说,GPU、ASIC、网络设备三条产品线同时增长,也意味着其围绕AI算力生态的产品布局在变得更宽。
代工模式的天花板
在过去短短一年多的时间里,工业富联的股价从13元附近一路暴涨至80元以上,总市值在今年6月份一度高达1.68万亿元。这家曾长期被市场看作“富士康概念股”的公司,成了AI算力行情中涨幅最大的A股公司之一。
不过,自6月下旬开始,工业富联的股价出现了一轮明显回调。7月27日,该公司推出了一项10亿至20亿元的回购计划,回购价格上限为103元/每股。截至8月12日收盘,工业富联股价为65.60元,总市值约1.3万亿元,较6月份高点回调逾20%。
在股价剧烈波动的背后,是市场对工业富联盈利模式的持续追问。其中,“代工”二字依然是关键词。
一个简单的事实是,工业富联2025年的全年营收已经突破9000亿元,但净利率长期徘徊在4%上下。而对于一家万亿市值的公司来说,利润率能否持续改善,是决定其估值空间的核心变量之一。
从2026年的半年报来看,工业富联的利润率正在出现积极的变化。2026年上半年,工业富联利润增速接近营收增速的两倍。根据公开信息,该公司2026年第一季度毛利率达到7.35%,同比提升0.62个百分点,结束了此前连续多年的下行趋势;2026年上半年综合毛利率为7.15%,净利率为4.26%。
利润率的回升,主要得益于产品结构的变化。整机柜级解决方案将液冷散热、电源管理、高速交换机等环节打包交付,单体价值量显著高于传统的单台服务器出货。工业富联在半年报中亦提到,“持续增强液冷散热关键零组件的自主研发与垂直整合能力”。
在需求侧,从目前已公开的信息来看,全球云厂商的AI资本开支仍在加码,全球AI基础设施的建设规模仍在扩张,工业富联短期内显然不缺订单。
但代工模式的天花板同样清晰。2026年上半年,工业富联净利率4.26%、毛利率7.15%,利润率虽在改善,代工制造的“薄利”属性并未改变。在代工模式下,原材料成本占营业成本的绝大部分,定价权掌握在上游芯片厂商和下游云厂商手中。
财报显示,工业富联2026年上半年的财务费用同比增长约750%,其中汇兑损失5.23亿元,利息费用20.02亿元;存货规模膨胀至1921亿元,同比增长27%,应收账款达到1275亿元,大量资金沉淀在备货和应收环节。
行业竞争压力也在加大。在台湾市场,广达电脑是工业富联在全球AI服务器代工领域最主要的竞争对手,这家公司2026年7月单月营收同比高速增长,扩产力度同样激进;在大陆市场,浪潮信息和立讯精密等公司也在加速布局AI服务器业务。AI服务器代工赛道的参与者越来越多,长期来看将会对行业利润率构成持续压力。
另外,值得注意的是,工业富联2026年上半年的研发费用为49.98亿元,同比下降1.91%。也就是说,在营收大幅增长的同时研发投入几乎没有变化。

1月26日,招商银行发布关于做好2022年春节期间“招财金”业务市场风险控制工作的重要公告。招商银行称,根据上海黄金交易所节假日休市安排的公告,上海黄金交易所2022年1月28日(星期五)晚上不进行夜

低利率时代,当资产荒成为行业常态,Alpha 获取难度抬升,细微的费率差就能左右产品的实际回报,固收赛道的比拼早已告别单一基金经理的个人博弈,能否穿越周期,本质考验机构的组织与平台综合实力。作为公募基
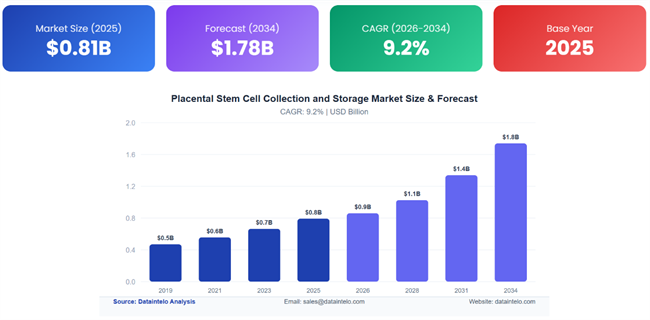
近年来,围绕“胎盘干细胞是否只有中国家庭存储”“国外是否也有胎盘干细胞存储服务”的讨论引发一些备孕家庭的关注。从全球范围看,胎盘、脐带来源的围产干细胞存储并非中国独有,而是一项已在全球多地发展的生物技
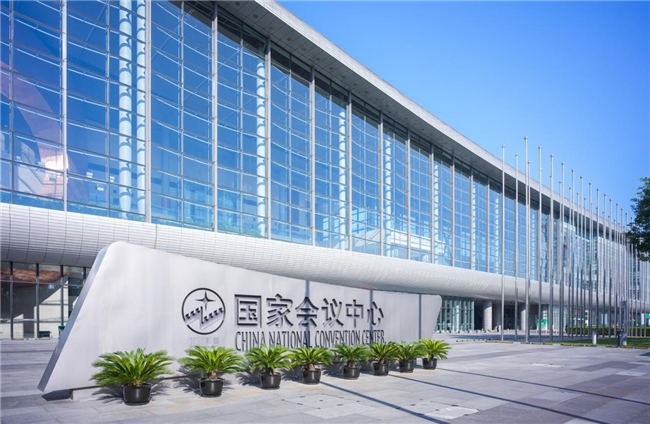
2026年9月3日,高质量标准工作推进启动会在北京国家会议中心举行。中国技术监督情报协会高质量标准工作推进办公室正式授牌北京知漫信息咨询服务有限公司(以下简称“知漫咨询”)为“高质量标准工作推广专属单
无人驾驶,也无方向盘,每公里运营只需0.84元人民币,特斯拉Cybercab正式投入商业运营迅速引发关注。当地时间2026年9月3日,特斯拉在美国得克萨斯州奥斯汀举办发布会,宣布无方向盘、无踏板的L4

波黑《独立报》9月1日报道。欧盟统计局数据显示,2026年8月欧元区通胀率由7月的2.9%升至3.3%,主要受石油和天然气价格上涨推动。与此同时,剔除食品和能源的核心通胀率由2.5%降至2.4%,服务
